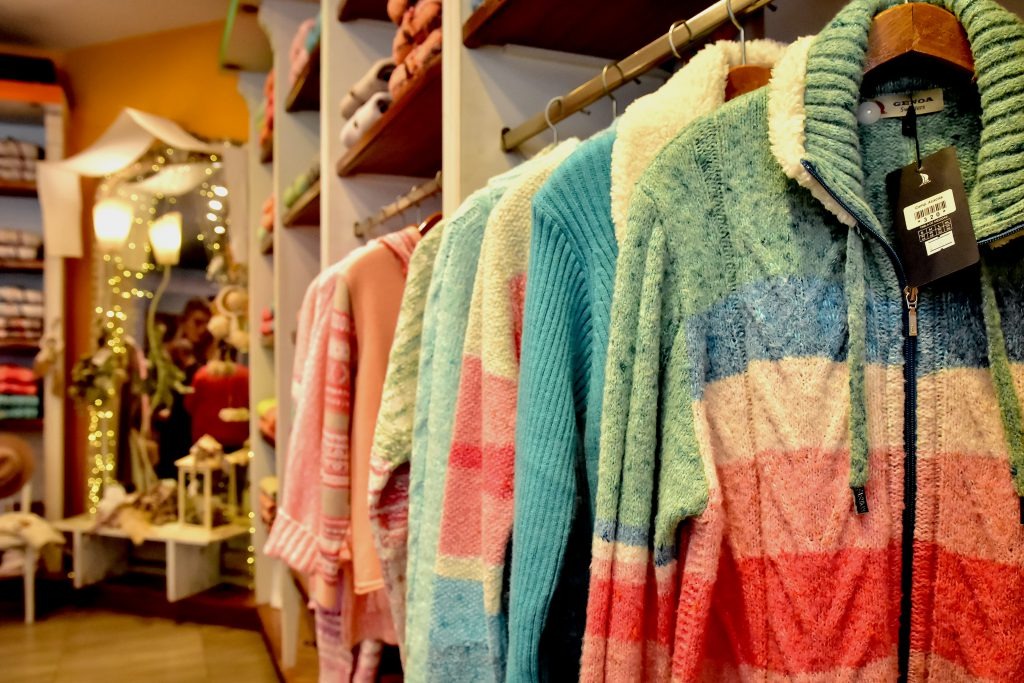
El sector atraviesa una fuerte caída de la producción y sufre el avance de contenedores de prendas provenientes del exterior.
La industria textil atraviesa uno de sus momentos más delicados de los últimos años debido al avance de las importaciones, la caída del consumo y el retroceso de la producción. Estos factores golpean a una actividad que perdió miles de puestos de trabajo y que ahora reclama condiciones que permitan sostener el entramado industrial.
Según datos difundidos por entidades del sector, las importaciones ya abastecen alrededor del 70% del mercado de indumentaria argentino. El fenómeno ocurre en paralelo con una fuerte contracción de la actividad. Durante el primer semestre de 2026, la producción textil cayó un 24,4% interanual, mientras que la industria en general retrocedió apenas un 2,2% en el mismo período.
Una producción cada vez más golpeada
El deterioro se observa en prácticamente todos los eslabones. En junio, la utilización de la capacidad instalada del sector fue de apenas el 46,6%, muy por debajo del promedio industrial.
La situación resulta todavía más preocupante al observar la evolución de los últimos años. Según un análisis de la industria, la producción textil llegó a ubicarse en 2025 un 40% por debajo del promedio registrado entre 2016 y 2023, mientras que el uso de la capacidad instalada alcanzó en noviembre un mínimo histórico del 29%, exceptuando los meses más críticos de la pandemia.
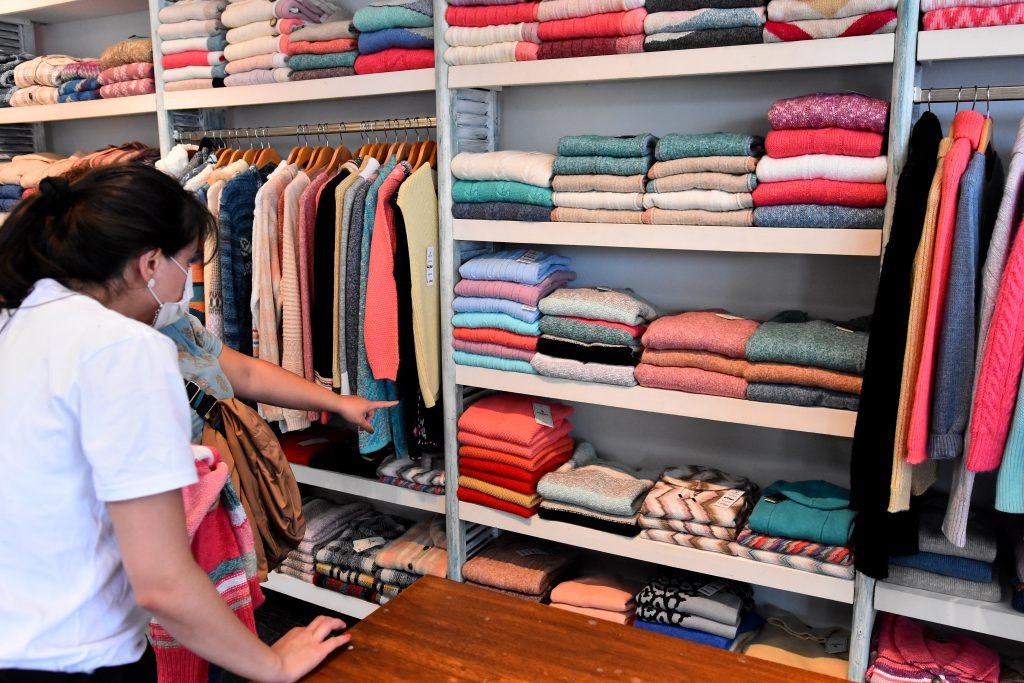
Imagen: La Capital de Mar del Plata
Desde el sector describen el momento como una “crisis terminal”, ante una combinación de demanda deprimida, menor producción y una creciente competencia de productos importados. Durante el primer semestre, los tejidos y acabados retrocedieron un 36,3%, los hilados de algodón bajaron un 21,4% y otros productos textiles tuvieron una merma del 18,3%.
Menos insumos, más prendas terminadas
Uno de los principales reclamos de la industria está relacionado con el tipo de productos que ingresan al país. Los datos más recientes muestran que mientras las importaciones de materias primas cayeron un 26,7%, las de hilados bajaron un 45,2% y las de tejidos planos un 52,2%, las compras de prendas terminadas aumentaron en un 60,1%.
Desde la Federación de Industrias Textiles Argentinas sintetizaron el fenómeno con una frase: “no ingresa menos producto importado, ingresa terminado en lugar de insumo”. A esto se suma que durante 2025 las importaciones de indumentaria habían aumentado un 97,3% interanual, mientras que las compras externas de otros productos textiles crecieron un 121,2%.
El empleo, en el centro de la discusión
Desde diciembre de 2023, el complejo textil, de confección, cuero y calzado perdió 26.851 empleos formales y redujo a 750 la cantidad de establecimientos activos. Incluso, solo en el último año relevado se perdieron más de 16.000 puestos.
El escenario también pone en discusión qué tipo de industria busca conservar Argentina. El avance de la oferta importada puede ampliar las opciones para los consumidores, pero desde el sector advierten que la contracara es la reducción de la producción local y de los puestos de trabajo.
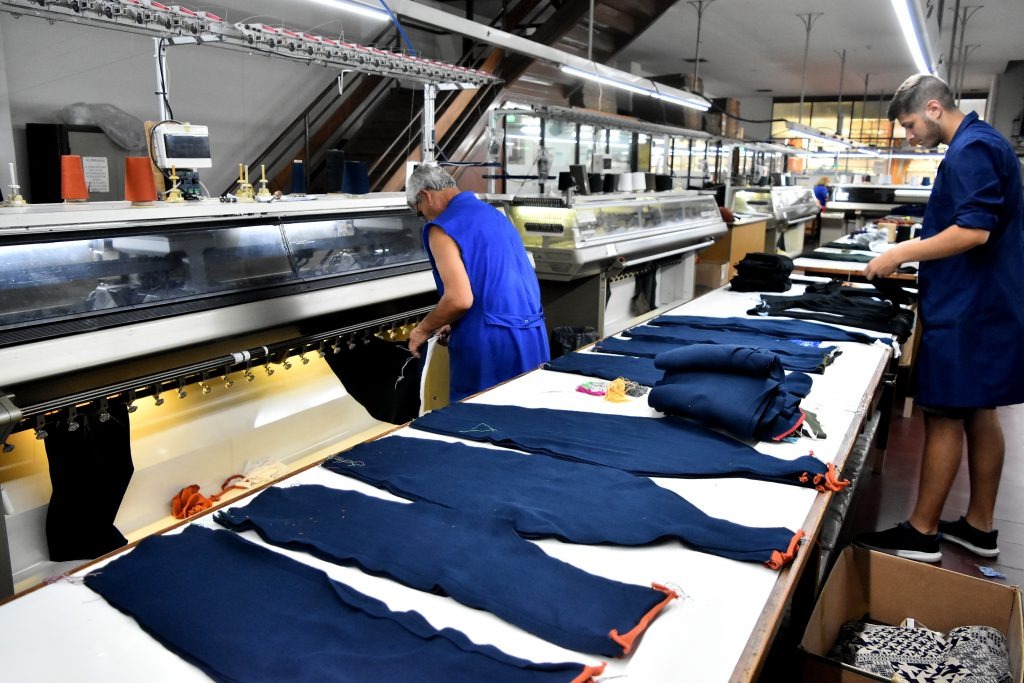
Imagen: La Capital de Mar del Plata
Una discusión que excede al precio de la ropa
A raíz de esta situación surge un debate, en el que el sector sostiene que el precio final de la indumentaria no depende exclusivamente del costo de fabricación y que buena parte del valor que paga el consumidor corresponde a comercialización, impuestos y otros componentes. Un informe de la Fundación ProTejer estimó que hasta el 80% del precio de una prenda de primera marca puede estar vinculado a costos ajenos a la producción nacional.
Mientras tanto, las fábricas continúan trabajando por debajo de su capacidad y el empleo sigue retrocediendo. Para la industria textil, la discusión ya no pasa solamente por cuánto cuesta una prenda en el comercio, sino por qué parte de esa cadena productiva continuará funcionando dentro del país.
